
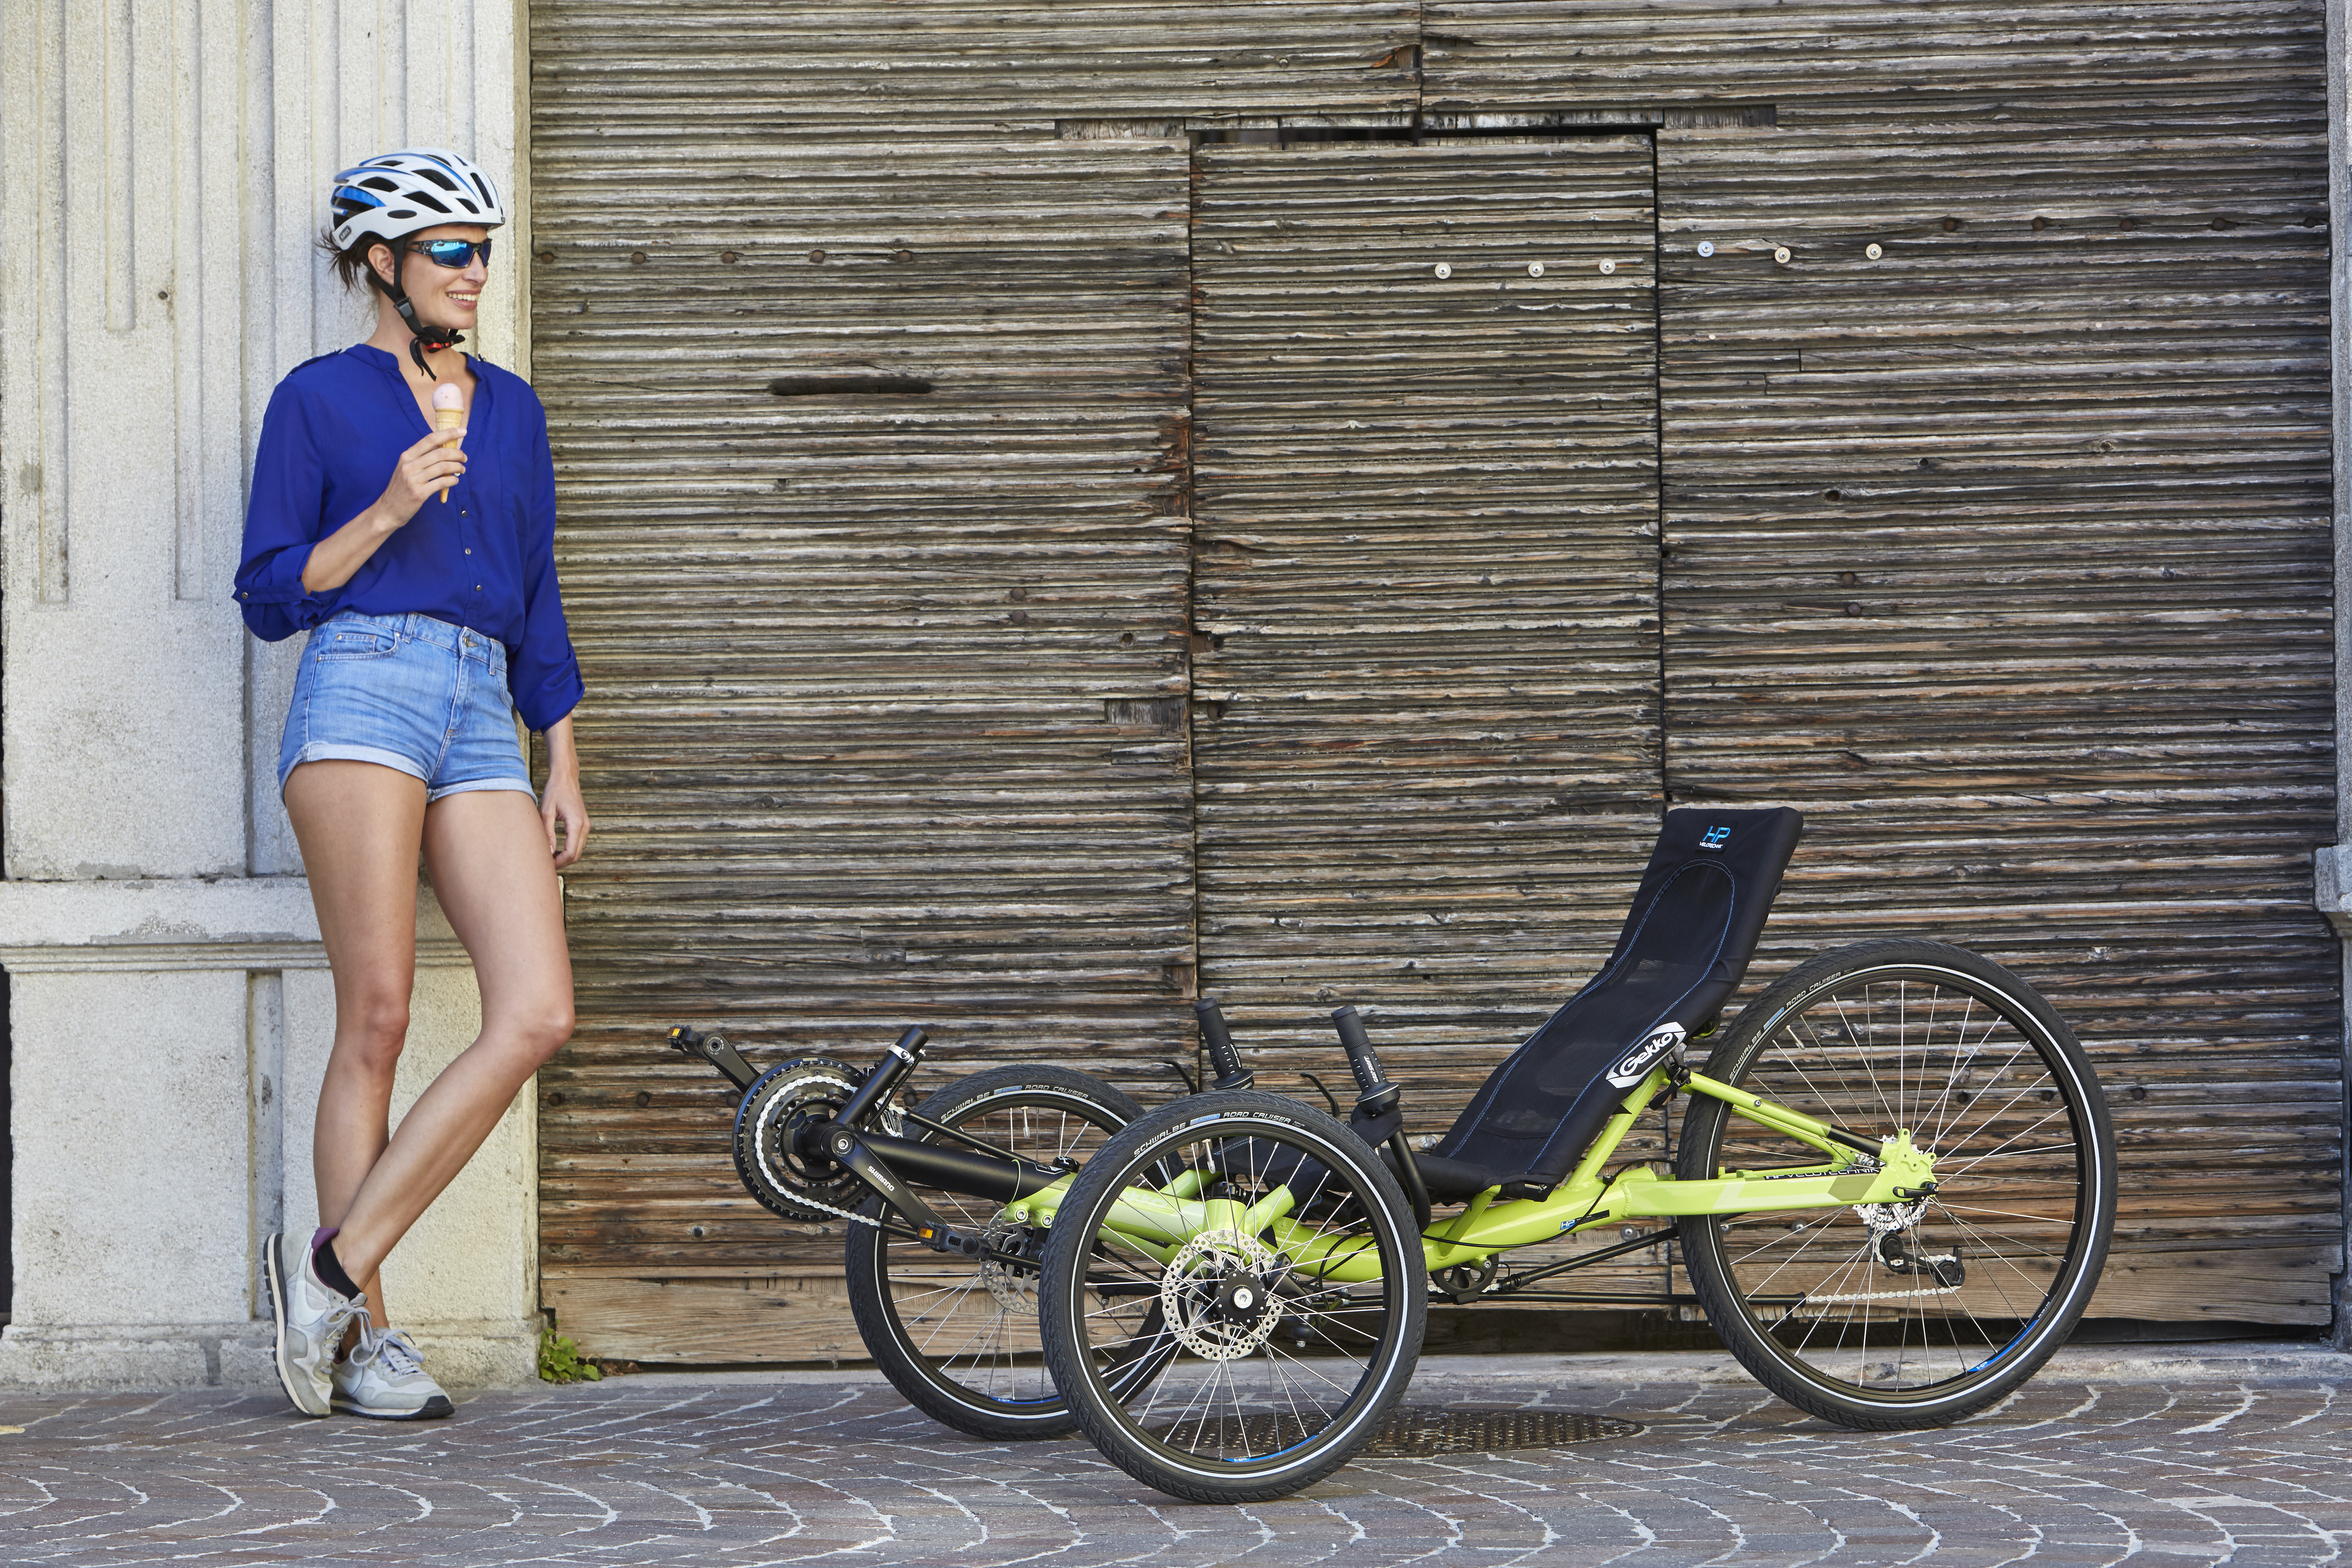
Auch ein Trike kann als Dienstrad infrage kommen. Ob sich Leasing für dich lohnt, hängt vom Arbeitgeber, dem Vertrag und den Gesamtkosten ab. Ein pauschaler Sparprozentsatz hilft dabei wenig.
Welche Voraussetzungen müssen passen?
Der Arbeitgeber muss ein Dienstradmodell anbieten und den Leasingvertrag unterstützen. Außerdem müssen der gewählte Anbieter, das Rad und seine Ausstattung zusammenpassen. Kläre vor der Konfiguration, ob dein Arbeitgeber besondere Budgetgrenzen, Wartungspakete oder Vorgaben für Spezialräder hat. Welche Abwicklung bei uns für deinen konkreten Arbeitgeber möglich ist, besprechen wir vor einem Angebot.
Wie wird das Dienstrad versteuert?
Bei einer begünstigten Gehaltsumwandlung wird der private Nutzungsvorteil eines Fahrrads beziehungsweise üblichen Pedelecs nach der sogenannten 0,25-%-Regel ermittelt. Genau genommen wird monatlich 1 % eines Viertels der auf volle 100 € abgerundeten UVP angesetzt. Stellt der Arbeitgeber das Rad zusätzlich zum ohnehin geschuldeten Arbeitslohn bereit, kann die Überlassung steuerfrei sein. S-Pedelecs werden anders behandelt.
Die monatliche Leasingrate ist nicht identisch mit deiner Nettobelastung. Diese hängt unter anderem von Einkommen, Abgaben, Arbeitgeberzuschuss und den eingeschlossenen Leistungen ab. Lass dir einen persönlichen Vergleich zum Direktkauf rechnen.
Diese Kosten gehören in den Vergleich
- Summe der Nettobelastungen während der vereinbarten Laufzeit.
- Pflichtpakete für Versicherung, Wartung und gegebenenfalls Selbstbeteiligungen.
- Regeln bei Arbeitgeberwechsel, längerer Abwesenheit oder vorzeitigem Vertragsende.
- Kosten und Bedingungen einer möglichen späteren Übernahme.
Was passiert am Vertragsende?
Eine spätere Kaufmöglichkeit und ihr Preis dürfen nicht als garantiert vorausgesetzt werden. Die steuerliche Vereinfachung mit einem Wert von 40 % der ursprünglichen UVP nach 36 Monaten ist eine Bewertungsregel; sie ist weder ein versprochener Übernahmepreis noch automatisch der tatsächliche Marktwert. Ein günstigerer Erwerb kann steuerlich relevant sein. Entscheidend sind das spätere Angebot und dessen steuerliche Abwicklung.
Quellen und Prüfumfang
Redaktionell geprüft am 22. September 2026. Die folgenden Originalquellen ergänzen unsere Einordnung: